Comment gérer son budget familial sans passer des heures sur ses comptes? La méthode la plus simple consiste à connaître son reste à vivre, fixer quelques catégories réalistes et faire un point court chaque semaine.
Vous voulez être guidé plutôt que tout lire? Utilisez notre calculateur de budget gratuit et le plan d'action sur 4 semaines. Saisissez uniquement les informations nécessaires à votre simulation.
Personne ne nous apprend vraiment à construire un budget à l'école. Pourtant, savoir où part l'argent chaque mois aide à reprendre le contrôle, préparer les imprévus et épargner progressivement. Ce guide propose une méthode claire avec des tableaux à recopier et des outils concrets.
---
Votre parcours en un coup d’œil
| Votre besoin | Où commencer? | Résultat recherché |
|---|---|---|
| Comprendre les entrées et sorties | Calculateur et plan sur quatre semaines | Une première estimation du solde |
| Encadrer les achats quotidiens | Enveloppes budgétaires gratuites | Un montant prévu par catégorie |
| Réduire le poste alimentaire | Guide des courses en famille | Préparer les repas et comparer les achats |
| Faire face à un déficit | Informations Banque de France | Trouver un accompagnement adapté |
Étape 1: noter tous ses revenus
Avant de parler dépenses, il faut savoir ce qui rentre. Note tous les revenus mensuels du foyer:
| Type de revenu | Montant mensuel |
|---|---|
| Salaire net (personne 1) | ___€ |
| Salaire net (personne 2) | ___€ |
| Allocations (CAF, APL...) | ___€ |
| Pensions (retraite, alimentaire...) | ___€ |
| Revenus complémentaires (location, auto-entreprise...) | ___€ |
| Autres (intérêts, aides...) | ___€ |
| TOTAL REVENUS | ___€ |
Astuce: si tes revenus varient, partez d'un mois prudent plutôt que de la meilleure moyenne. Les rentrées exceptionnelles pourront ensuite servir aux dépenses annuelles ou à la réserve de sécurité.
Étape 2: lister les charges fixes
Distinguez les dépenses récurrentes indispensables et les abonnements facultatifs. Une dépense fixe revient régulièrement; elle n’est pas toujours obligatoire ni impossible à réduire. Pour les factures annuelles, prévoyez une part mensuelle sans la compter une seconde fois le mois du paiement.
| Charge fixe | Montant mensuel |
|---|---|
| Loyer ou crédit immobilier | ___€ |
| Assurance habitation | ___€ |
| Assurance auto | ___€ |
| Mutuelle santé | ___€ |
| Électricité / gaz | ___€ |
| Eau | ___€ |
| Internet + téléphone | ___€ |
| Abonnements (streaming, salle de sport...) | ___€ |
| Assurance scolaire / crèche | ___€ |
| Crédits en cours | ___€ |
| Impôts (mensualisés) | ___€ |
| Frais bancaires | ___€ |
| TOTAL CHARGES FIXES | ___€ |
Ce qu'il te reste pour vivre = Total revenus - Total charges fixes = ___€
C'est ce montant qui va servir à couvrir les dépenses du quotidien et l'épargne.
Étape 3: suivre les charges variables
Les charges variables, c'est tout ce qu'on dépense au quotidien. C'est là qu'on a le plus de marge de manœuvre.
| Catégorie | Semaine 1 | Semaine 2 | Semaine 3 | Semaine 4 | Total |
|---|---|---|---|---|---|
| Courses alimentaires | ___€ | ___€ | ___€ | ___€ | ___€ |
| Carburant / transports | ___€ | ___€ | ___€ | ___€ | ___€ |
| Cantine / repas extérieurs | ___€ | ___€ | ___€ | ___€ | ___€ |
| Vêtements | ___€ | ___€ | ___€ | ___€ | ___€ |
| Santé (pharmacie, médecin) | ___€ | ___€ | ___€ | ___€ | ___€ |
| Loisirs / sorties | ___€ | ___€ | ___€ | ___€ | ___€ |
| Enfants (activités, fournitures) | ___€ | ___€ | ___€ | ___€ | ___€ |
| Imprévus | ___€ | ___€ | ___€ | ___€ | ___€ |
| TOTAL VARIABLES | ___€ |
Prévoyez aussi les jours au-delà de quatre semaines: un mois ne se limite pas à 28 jours. Le plafond hebdomadaire doit rester compatible avec le total mensuel.
Le conseil: fais le point une fois par semaine, pas tous les jours. Ça prend 10 minutes et ça suffit pour garder le cap.
Étape 4: se payer en premier (l'épargne)
Lorsque le budget le permet, programmez une petite épargne juste après l'arrivée des revenus. Si le mois est déjà déficitaire, ne vous mettez pas davantage en difficulté: sécurisez d'abord les dépenses essentielles et cherchez un accompagnement.
| Type d'épargne | Objectif mensuel | Versé ce mois |
|---|---|---|
| Épargne de précaution (imprévu) | ___€ | ___€ |
| Épargne projet (vacances, achat...) | ___€ | ___€ |
| Épargne long terme (retraite...) | ___€ | ___€ |
| TOTAL ÉPARGNE | ___€ | ___€ |
Un virement automatique peut aider, à condition que le montant laisse assez pour le logement, l'énergie, l'alimentation et les autres dépenses indispensables.
La méthode 50-30-20
Si tu ne sais pas par où commencer, la règle 50-30-20 est un bon repère:
| Catégorie | % du revenu | Exemple net |
|---|---|---|
| Besoins (logement, courses, transports, assurances) | 50% | |
| Envies (loisirs, sorties, shopping, abonnements) | 30% | |
| Épargne (précaution, projets, retraite) | 20% |
Ces pourcentages constituent un repère, pas un objectif obligatoire. Si le logement et les besoins essentiels absorbent plus de 50 % des revenus, adaptez la répartition. Il n’est pas nécessaire de viser 20 % d’épargne lorsque cela provoquerait un découvert.
La méthode des enveloppes: fixer un plafond par catégorie
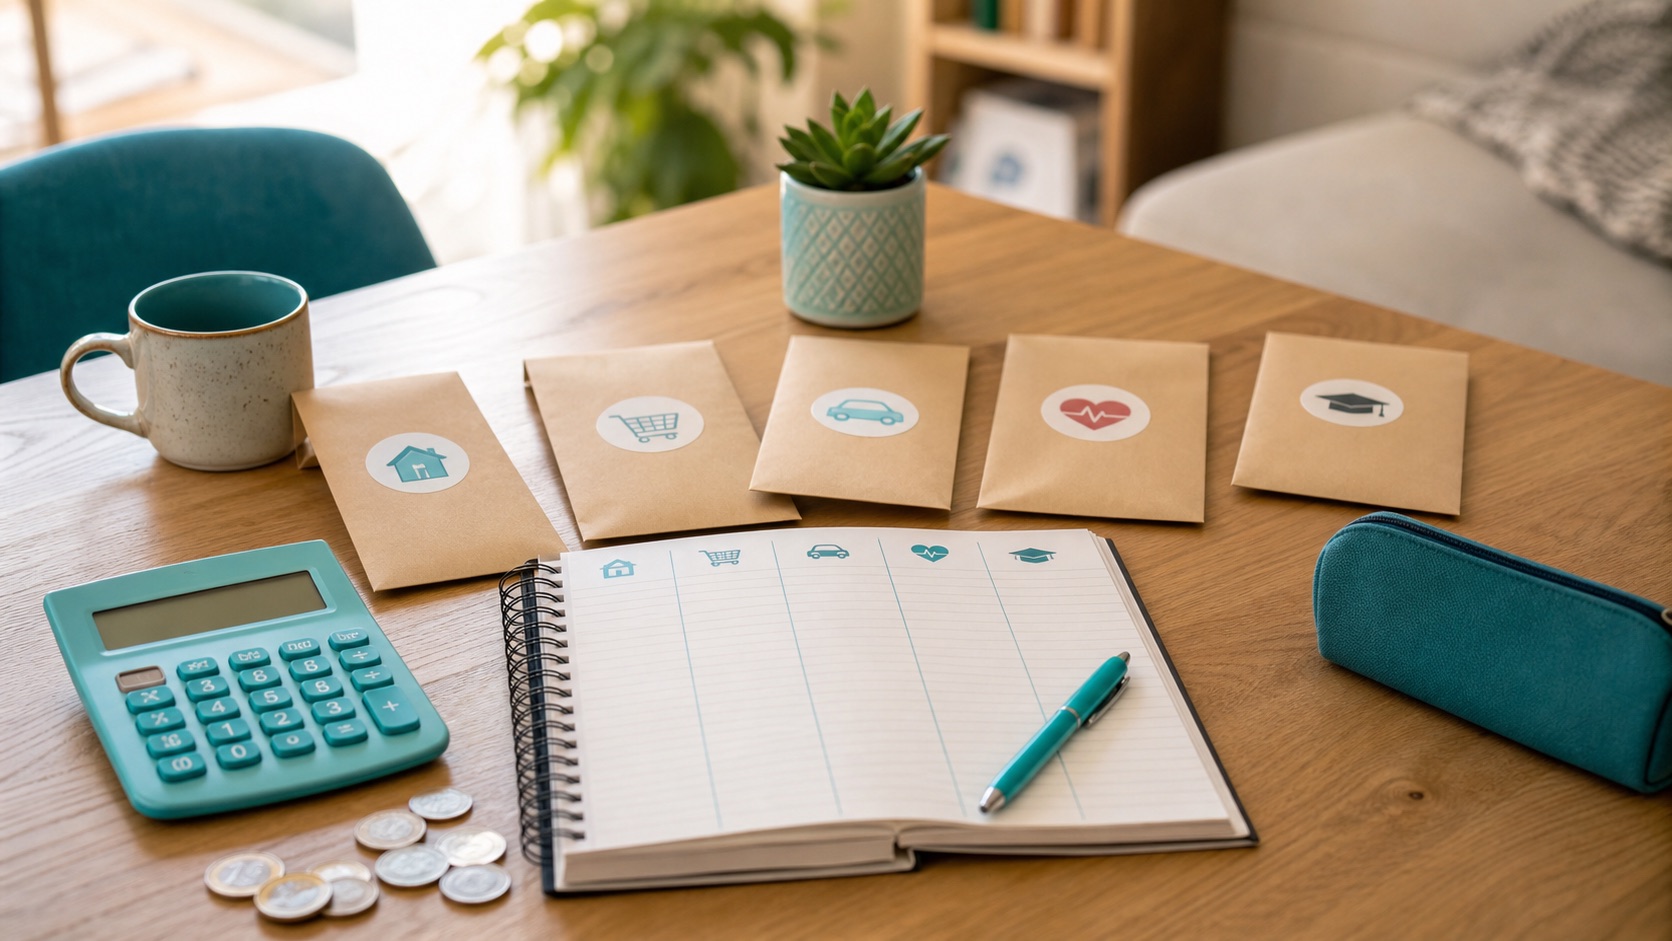
Cette méthode peut aider à rendre les plafonds de dépenses plus visibles. Le principe est simple:
1. Définis tes catégories de dépenses variables (courses, loisirs, vêtements, sorties...) 2. Attribue un montant à chaque catégorie pour le mois 3. Mets l'argent (ou le budget) dans une enveloppe dédiée 4. Quand une enveloppe est épuisée, regardez ce qui reste à financer avant de réajuster une autre catégorie. Ne renoncez pas à un besoin essentiel pour respecter un plafond mal estimé.
Vous pouvez utiliser du papier ou des enveloppes virtuelles. Si vous retirez des espèces, laissez sur le compte les sommes nécessaires aux prélèvements et évitez de conserver une grosse réserve à domicile. Le fait de visualiser le budget qui diminue est beaucoup plus concret qu'un chiffre sur un écran.
Exemple de budget mensuel, sans double comptage
Cet exemple est fictif: ce n’est ni une moyenne française ni un budget conseillé pour toutes les familles.
| Poste | Montant prévu |
|---|---|
| Revenus disponibles | |
| Dépenses récurrentes indispensables | − |
| Dépenses courantes prévues | − |
| Provision pour factures annuelles | − |
| Épargne possible | − |
| Marge non affectée |
La provision annuelle est une somme réservée, pas une nouvelle facture. Lors de son utilisation, ne la déduisez pas une seconde fois du même calcul. Le solde bancaire visible peut également comprendre des prélèvements encore à venir: ce n’est pas automatiquement de l’argent disponible pour les loisirs.
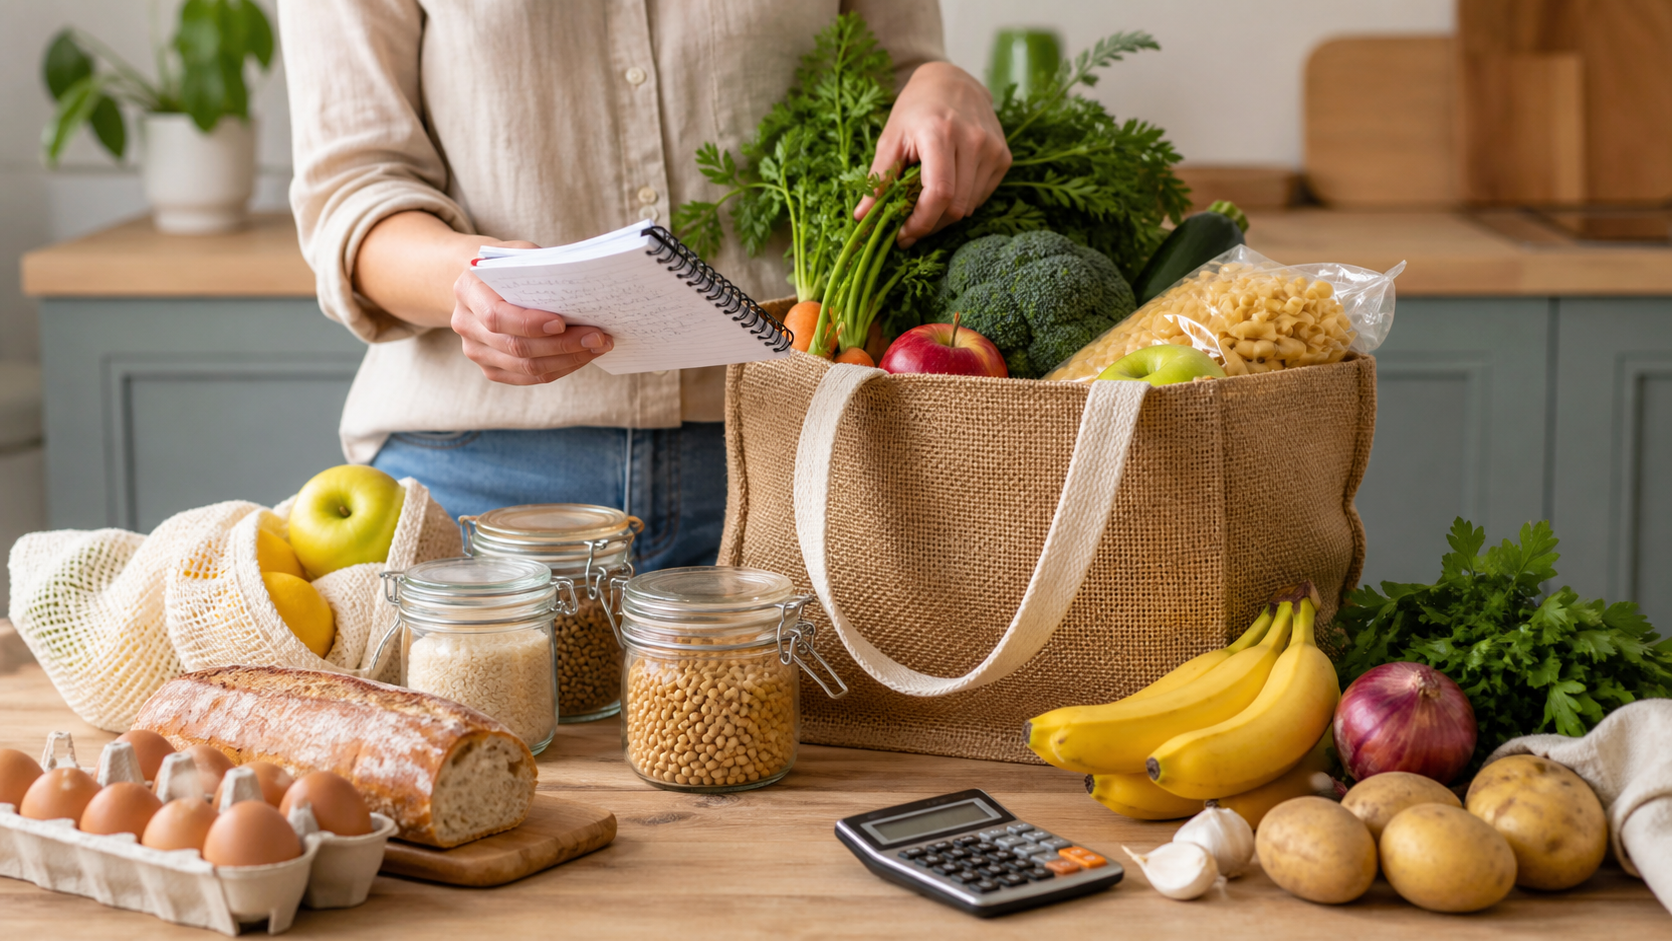
Pour travailler un poste concret, commencez par les courses en famille à petit budget, sans multiplier les achats pour profiter d’une remise.
Papier, enveloppes ou application: choisissez le plus simple
Un carnet ordinaire suffit. Les outils ci-dessous sont des options, pas des achats nécessaires pour commencer. Certains liens sont affiliés: le prix ne change pas pour vous et Bons Plans Mania peut recevoir une commission.
Le Kakebo — le carnet de comptes japonais
Le kakebo est un carnet de comptes venu du Japon, utilisé depuis plus de 100 ans. On y note chaque dépense à la main, par catégorie. Le geste d'écrire rend les dépenses plus concrètes et peut aider à prendre le temps de réfléchir avant d’acheter.
C'est parfait pour celles et ceux qui préfèrent le papier aux applications.
Le classeur budget avec enveloppes
Un classeur budget A6 permet de regrouper des pochettes et des feuilles de suivi. Un petit classeur format portefeuille avec des pochettes transparentes pour chaque catégorie de dépenses. On y glisse son budget cash et on voit en un coup d'œil ce qu'il reste.
Compact, joli et ultra pratique à emporter avec soi.
Voir le classeur budget sur Amazon
Le carnet de comptes familial
Pour les familles, un carnet de comptes dédié avec des colonnes préremplies (revenus, charges, épargne, bilan) simplifie le suivi. Pas besoin de créer ses propres tableaux, tout est déjà structuré.
Idéal pour poser les bases sans se prendre la tête.
Voir le carnet de comptes familial sur Amazon
Les enveloppes budget A6
Pour le système des enveloppes, il faut des pochettes transparentes A6 pour classer son budget par catégorie. On les glisse dans le classeur ou on les utilise seules. L'avantage: on voit les billets, on sait exactement ce qu'il reste.
Voir les enveloppes budget sur Amazon
5 erreurs à éviter quand on commence
1. Vouloir tout traquer au centime près — ça décourage en 3 jours. Un suivi hebdomadaire par catégorie suffit 2. Oublier les dépenses annuelles — impôts, assurance auto, rentrée scolaire. Divise-les par 12 et intègre-les aux charges fixes 3. Ne pas se garder une marge plaisir — un budget trop strict ne tient pas. Prévois un budget loisirs, même petit 4. Reporter le bilan à la fin du mois — c'est trop tard pour corriger. Fais le point chaque semaine 5. Programmer une épargne trop élevée — ne fixez un virement que si les dépenses essentielles et les paiements à venir restent couverts
Le bilan mensuel
À la fin du mois, fais le calcul:
| Calcul | Montant |
|---|---|
| Total revenus | ___€ |
| - Total charges fixes | ___€ |
| - Total charges variables | ___€ |
| - Total épargne | ___€ |
| = Reste | ___€ |
Si le reste est positif: répartissez-le entre réserve pour imprévus, dépenses annuelles et plaisir selon vos priorités.
Si le reste est négatif: protégez d'abord le logement, l'énergie, l'alimentation et le transport indispensable. Contactez les organismes concernés avant l'impayé. Un Point conseil budget peut établir gratuitement et confidentiellement un diagnostic adapté.
Par où commencer dès aujourd'hui
1. Prends 15 minutes pour lister tes revenus et charges fixes 2. Calcule ce qu'il te reste pour vivre 3. Choisis un outil qui te convient (kakebo, classeur, carnet) 4. Évaluez la possibilité d’épargner après avoir couvert les besoins essentiels 5. Fais le point chaque dimanche soir — 10 minutes suffisent
Le plus dur, c'est de commencer. Après, ça devient un réflexe.
Questions fréquentes sur le budget familial
Quel budget prévoir pour les courses?
Il n’existe pas de montant universel: il dépend du nombre de personnes, de l’âge des enfants et des habitudes alimentaires. Commence par calculer la moyenne des trois derniers mois, puis fixe un objectif légèrement inférieur et réaliste.
À quelle fréquence faut-il vérifier son budget?
Un point de 10 minutes chaque semaine suffit généralement. Il permet de corriger les dépenses avant la fin du mois, sans transformer le suivi en contrainte quotidienne.
Quelle méthode choisir pour débuter?
La règle 50-30-20 donne une première vue d’ensemble. La méthode des enveloppes est plus concrète si tu dépasses souvent certaines catégories. Le meilleur système reste celui que tu peux suivre durablement.
Comment faire avec des revenus irréguliers?
Appuyez-vous sur les sommes réellement disponibles et un scénario prudent. Distinguez les recettes professionnelles des revenus utilisables par le foyer après charges. Réservez les rentrées exceptionnelles aux dépenses prévues et aux priorités plutôt que de les considérer comme un revenu mensuel certain.
Faut-il acheter un carnet spécialisé?
Non. Une feuille, un carnet déjà disponible ou un tableur peuvent suffire. L’outil doit simplifier le suivi, sans créer une dépense supplémentaire indispensable.
Sources et ressources utiles
- Budget: ressources de Mes questions d’argent
- Méthode des enveloppes — INC avec la Banque de France
- Calculateur de budget et plan d’action
- Courses en famille: préparer un panier adapté